La Agencia de Recaudación de la provincia de Buenos Aires puso en vigencia este lunes 26 de octubre condiciones especiales para recuperar deudas tributarias. La medida ofrece reducciones temporales y alternativas de pago, con una condición que cambia la lectura del anuncio: ninguna bonificación puede disminuir el capital de la deuda.
La Resolución Normativa 23/2026, firmada el 21 de octubre por Cristian Girard, establece un período que termina el 31 de diciembre. La Red consultó sus seis páginas completas. El régimen modifica de manera temporal condiciones de planes existentes; no constituye una cancelación general de obligaciones. Resolución original de ARBA
El fisco ofrece condiciones para cobrar
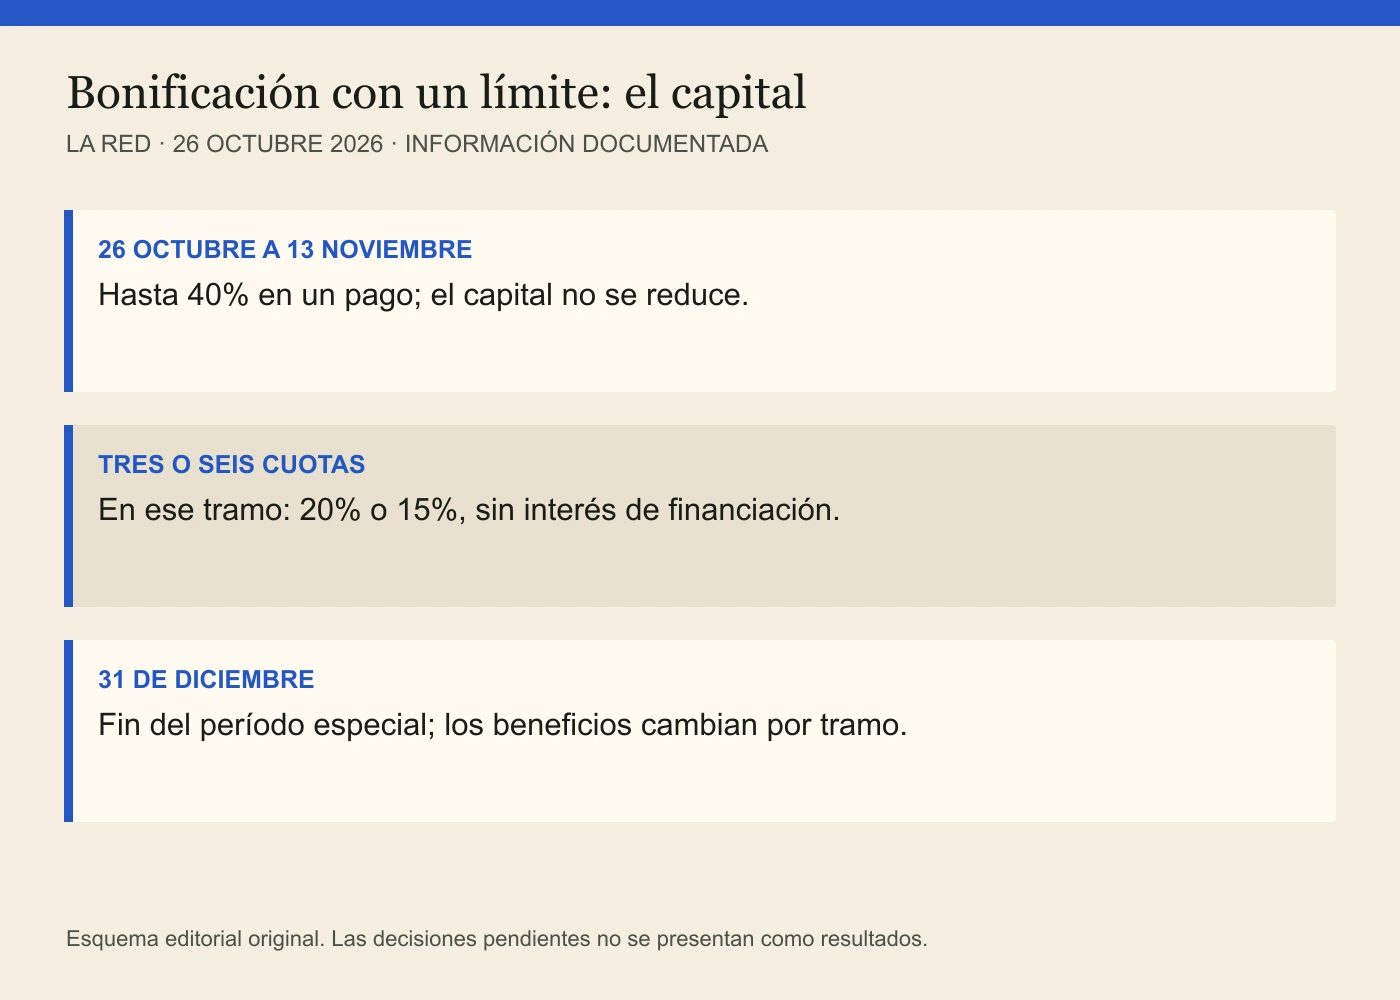
En el primer tramo, del 26 de octubre al 13 de noviembre, la norma prevé una reducción del 40% para un solo pago, del 20% en tres cuotas y del 15% en seis. Las cuotas de estas modalidades no llevan interés de financiación. El cálculo tiene un piso: el monto resultante no puede quedar por debajo del capital adeudado.
Ese límite impide leer el porcentaje como una rebaja automática del impuesto original. El beneficio efectivo depende de la composición de cada obligación y del régimen aplicable. La resolución remite a otras normas para las condiciones que no modifica expresamente; no habilita a afirmar que toda deuda o cualquier contribuyente pueda incorporarse en iguales términos.
Ingresos públicos y capacidad de cumplimiento
La agencia necesita recuperar recursos y busca facilitar el cumplimiento antes del cierre del año. Noticias Argentinas recoge la explicación de Girard sobre ese objetivo. El análisis de Bruchou & Funes de Rioja detalla el alcance de la misma resolución y confirma el límite sobre el capital. Ambas fuentes describen el mismo instrumento; no aportan todavía una evaluación independiente de su recaudación. Noticias Argentinas, Análisis de la resolución
La tensión concreta está entre las obligaciones que el Estado provincial busca cobrar y las posibilidades de pago de los contribuyentes. Ofrecer financiación y reducciones puede facilitar acuerdos, pero la apertura del régimen no prueba que las deudas hayan sido cobradas ni que las dificultades económicas de hogares o empresas estén resueltas.
La lectura de La Red es que el resultado deberá evaluarse con información sobre adhesiones, cumplimiento y recursos recuperados. Hasta entonces, hay una decisión fiscal vigente y condiciones diferenciadas por fecha. Esta nota explica su alcance general, sin calcular beneficios individuales ni sustituir la consulta de las reglas correspondientes a cada obligación.
Collage conceptual original de La Red, asistido por IA, 26/10/2026. Libro de cuentas, papeles y piezas abstractas ilustran deuda y bonificaciones. Excepción institucional por decisión de ARBA y contribuyentes colectivos; sin formularios, facturas o personas reales. Imagen interior: esquema editorial original de La Red.