La Cámara de Diputados devolvió a comisión los proyectos sobre endeudamiento familiar durante la madrugada del 22 de octubre, al cierre de la sesión iniciada el 21. La moción impulsada por Silvana Giudici, de La Libertad Avanza, postergó la discusión de fondo: el recinto no aprobó una nueva salida para las personas con deudas de consumo.
El desacuerdo enfrenta dos respuestas distintas. El oficialismo defiende más información y herramientas para contratar créditos; Unión por la Patria, la Coalición Cívica y parte de Provincias Unidas reclaman intervenir también sobre las deudas acumuladas. El regreso a las comisiones deja esas propuestas abiertas, sin una fecha nueva de tratamiento acreditada en las fuentes consultadas.
Los votos para postergar, no para resolver
La Nación e Infobae informaron 121 votos a favor de la devolución, 117 en contra y cinco abstenciones de diputados cordobeses de Provincias Unidas vinculados al gobernador Martín Llaryora. Ambas crónicas coinciden en que La Libertad Avanza no reunía los apoyos para imponer su propio dictamen y optó por esa moción.
Las abstenciones tuvieron un efecto concreto en el trámite: no sumaron rechazos a la devolución. Eso no permite afirmar que los cordobeses apoyaran el contenido del proyecto oficialista ni que existiera un acuerdo sobre la respuesta a los deudores. La votación relatada por ambos medios fue sobre el regreso a comisión, no sobre la aprobación de un régimen de alivio.
Pablo Juliano, de Provincias Unidas, y Maximiliano Ferraro, de la Coalición Cívica, cuestionaron la postergación. Según las crónicas, objetaron que no se fijara un plazo para retomar el asunto. Su reclamo permite identificar la siguiente disputa: no sólo qué propuesta consigue votos, sino quién logra que vuelva a discutirse.
Transparencia o alivio: una diferencia que sigue abierta
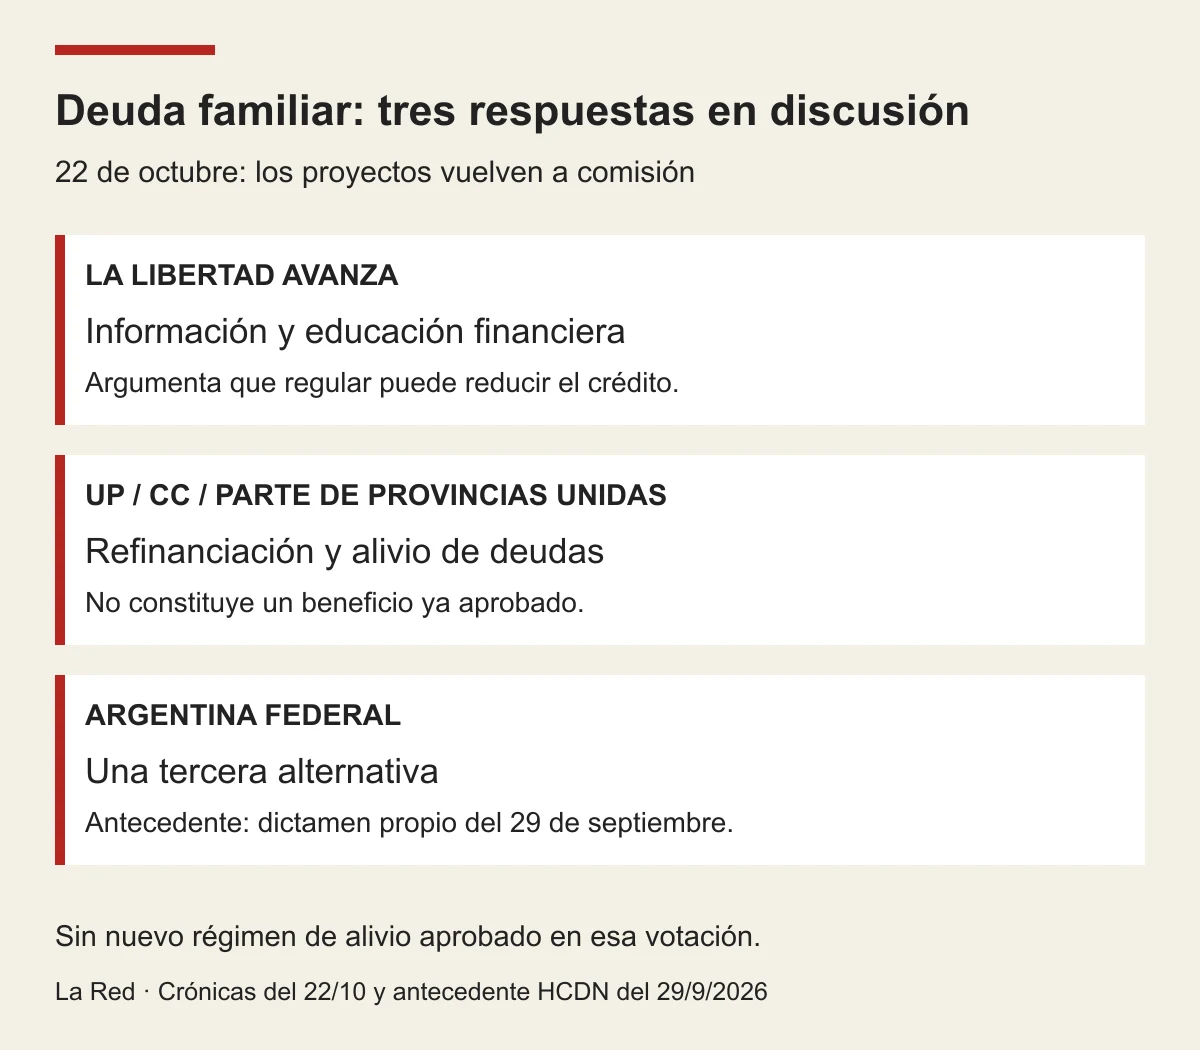
La propuesta de La Libertad Avanza se concentra en la educación financiera, la información sobre el costo del préstamo y herramientas para que el cliente pueda gestionar o trasladar su financiación. Su argumento es que imponer restricciones al mercado puede reducir la oferta de crédito. Es una posición defendida por el oficialismo, no un efecto económico que esta nota haya medido.
Los sectores opositores que acompañan la alternativa de alivio buscan una respuesta sobre obligaciones ya contraídas, con refinanciación y reducción de intereses por mora. La diferencia no es sólo de lenguaje: informar antes de tomar un crédito y cambiar cómo se paga una deuda existente actúan en momentos distintos de la relación entre prestamista y consumidor. Ninguna de esas propuestas quedó aprobada por esta votación.
La discusión tiene un antecedente documentado. El 29 de septiembre, las comisiones de Finanzas y Defensa del Consumidor emitieron un dictamen de mayoría y dos de minoría, según la comunicación oficial de Diputados. Un dictamen es la recomendación de una comisión, no una ley. En esa reunión Giudici defendió la transparencia y la previsibilidad del crédito; Juliano sostuvo la necesidad de un régimen de regularización y alivio. Argentina Federal presentó un tercer texto, explicado por Bernardo Biella.
Ese antecedente muestra que tampoco hay una única propuesta opositora. No alcanza con contar a todos los bloques que cuestionan al Gobierno como si tuvieran un texto común, ni con equiparar las firmas de septiembre con votos asegurados en el recinto de octubre.
Las comisiones vuelven a tener la decisión
Para quienes esperan una respuesta legislativa a sus deudas, el resultado comprobado es un trámite pendiente. Esta sesión no creó por sí misma una refinanciación, una suspensión de pagos o una quita. La nota no establece requisitos individuales, tasas aplicables ni recomendaciones para tomar o dejar de pagar un crédito.
El próximo avance verificable depende de que las comisiones de Finanzas y Defensa del Consumidor convoquen el tratamiento y de los acuerdos que permitan producir un nuevo dictamen. Una citación con fecha y un texto acordado permitirán distinguir una reanudación efectiva de otra declaración de intención. Al cierre de esta verificación no se acreditó ese calendario.
Fuentes y alcance
Infobae, 22 de octubre y La Nación, 22 de octubre: crónicas completas de la sesión y posiciones de sus participantes. Ambas describen el mismo acontecimiento; no son auditorías independientes de las deudas de los hogares. El recuento se atribuye a esas coberturas, sin presentar como consultada un acta nominal oficial del 22.
Cámara de Diputados, 29 de septiembre: comunicación original sobre los tres dictámenes, utilizada sólo como antecedente fechado. No se obtuvo una versión oficial completa y actualizada de cada articulado para esta nota; por eso se omiten condiciones numéricas de los regímenes propuestos y no se confunden con normativa vigente.