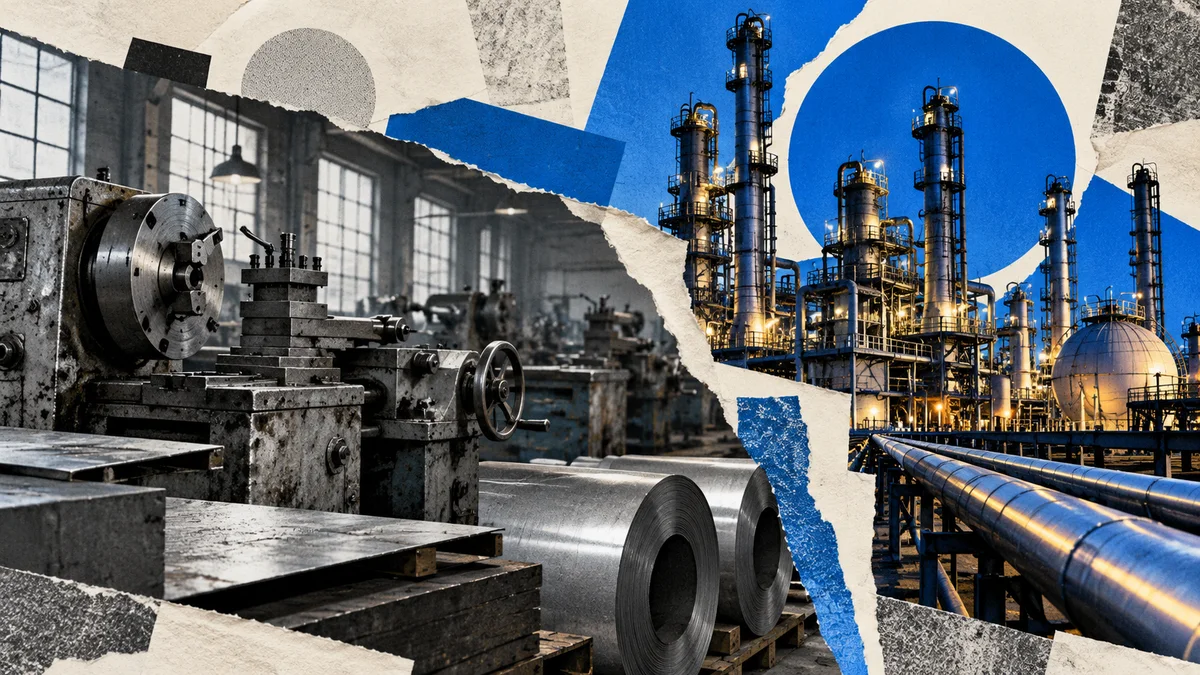
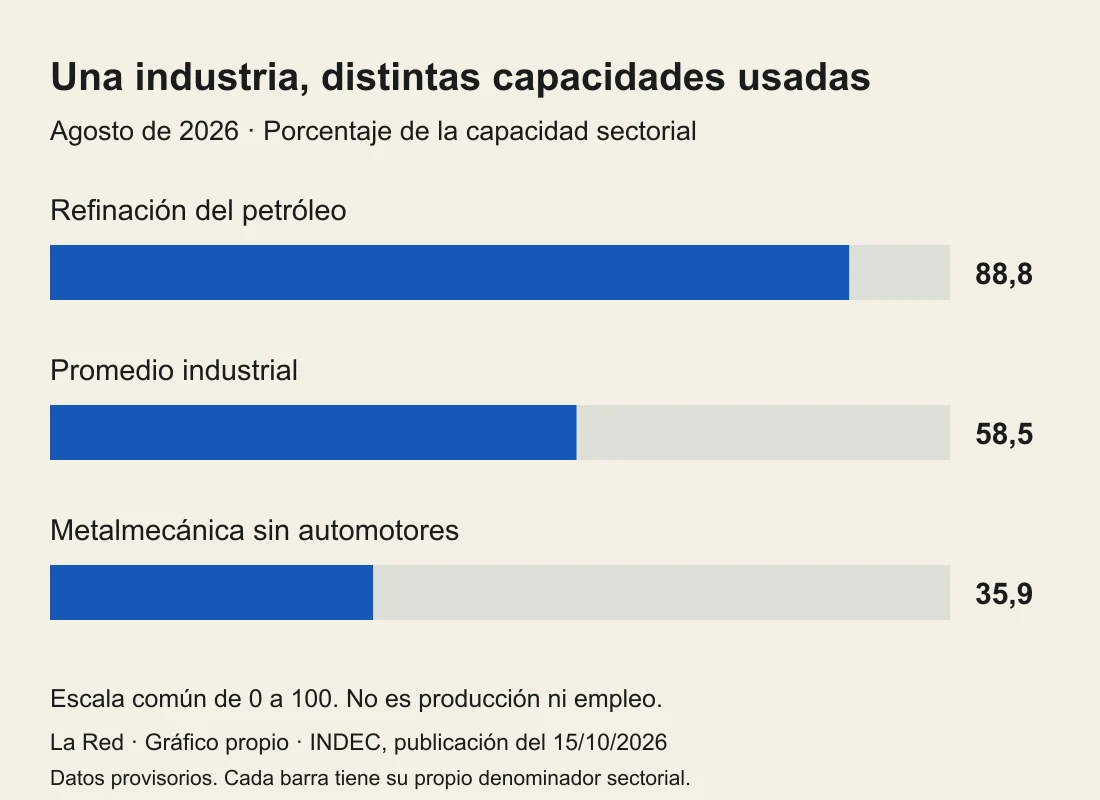
El INDEC informó este jueves 15 de octubre que la industria utilizó el 58,5% de su capacidad instalada en agosto de 2026. El promedio mejora frente al 58,2% de julio, pero sigue debajo del 59,6% de agosto de 2025. La diferencia entre ramas es más intensa: la refinación de petróleo operó al 88,8% y la metalmecánica sin automotores, al 35,9%.
El contraste pone una cuestión productiva detrás del promedio nacional. Una actividad cercana a aprovechar nueve décimas de su capacidad convive con otra que emplea poco más de un tercio. La agenda de inversiones, proveedores y financiamiento no llega al mismo punto de partida en todas las fábricas.
El petróleo mejora; las máquinas pierden terreno
La metalmecánica había registrado un 44,6% un año antes. El informe vincula su retroceso con menor producción de maquinaria agropecuaria y aparatos domésticos. En sentido contrario, la refinación supera el 86,1% de agosto de 2025 por un mayor procesamiento de crudo. La industria automotriz se ubica en 46,2%, también por debajo del año anterior.
La cobertura completa de El Cronista reconstruye esos resultados a partir del mismo informe. El cambio mensual del promedio no permite por sí solo declarar una recuperación consolidada; tampoco corresponde describir una caída uniforme cuando hay ramas que mejoran. El dato publicado hoy retrata agosto, no la actividad de octubre.
Las inversiones también se disputan en la cadena de proveedores
Hay un antecedente empresarial pertinente. El 2 de octubre, Martín Rappallini, presidente de la Unión Industrial Argentina, presentó en París una agenda de asociaciones productivas con empresas francesas y desarrollo de proveedores locales. La UIA pidió transformar oportunidades de integración en proyectos, financiamiento y transferencia tecnológica. Fue una posición anterior al nuevo indicador, no una respuesta al informe de este jueves.
La lectura de La Red es que el desacople entre ramas vuelve concreta esa discusión: ampliar inversiones en un sector no asegura pedidos para el resto del entramado. Esa conexión depende de decisiones de compra, financiamiento y desarrollo de proveedores, no sólo de que mejore un promedio. El informe no identifica una causa única ni mide despidos, cierres o desempleo.
Contracampo retoma este problema abierto con evidencia nueva. El próximo seguimiento deberá cruzar la evolución de cada rama con proyectos y contratos verificables, distinguiendo integración anunciada de demanda efectivamente contratada. El relevamiento industrial abarca un panel de entre 600 y 700 empresas; sus datos son provisorios.
Fuentes
- INDEC: informe completo de capacidad instalada de agosto, publicado el 15/10/2026.
- El Cronista: lectura sectorial del mismo informe, 15/10/2026.
- UIA: agenda de integración y proveedores, antecedente del 2/10/2026.
INDEC y su cobertura periodística no son dos mediciones independientes. La comparación usa los valores de la versión actual del informe; utilización de capacidad y volumen producido son indicadores diferentes.
Créditos. Collage conceptual original de La Red, asistido por IA. Maquinaria y refinería ilustrativas, sin fotografías ajenas ni identificación de una planta real; no documenta cierres ni un acontecimiento fabril. Gráfico interior distinto, original de La Red, con fuente INDEC.