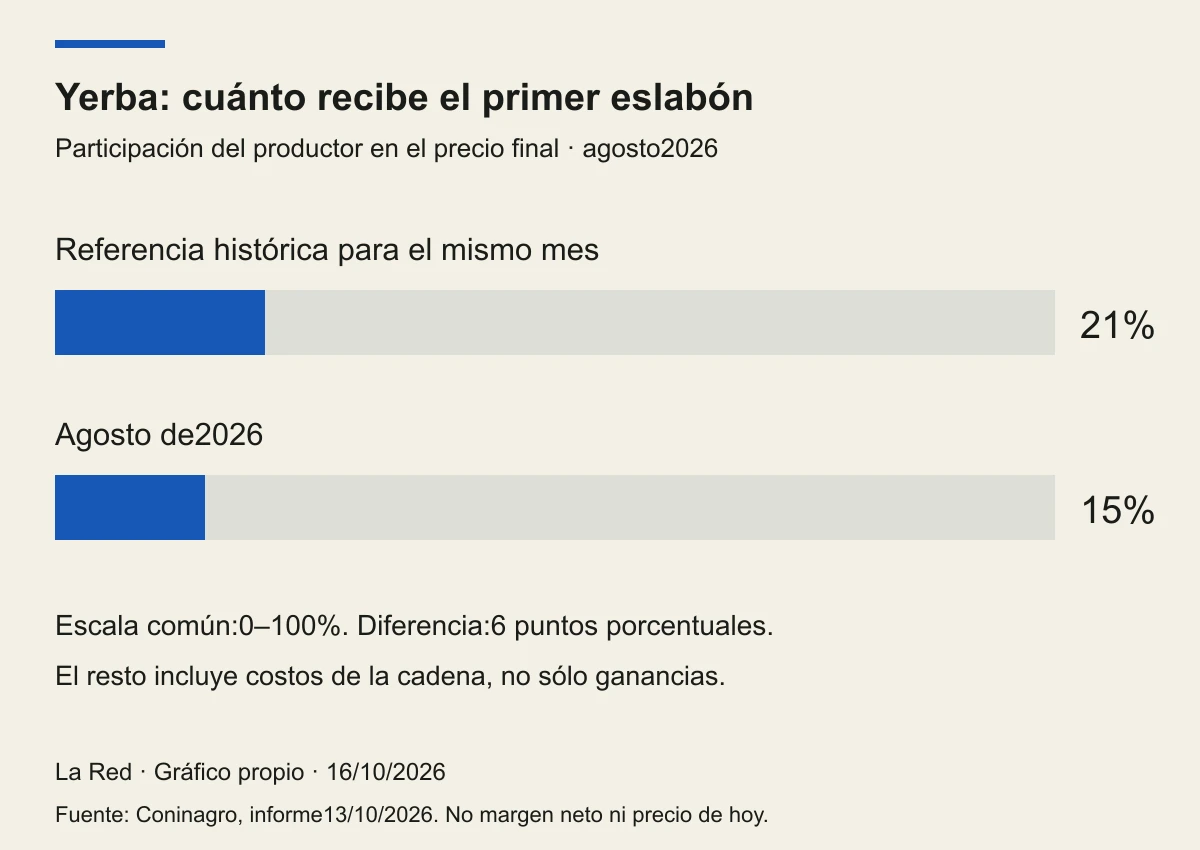
Coninagro volvió a ubicar a la yerba mate en rojo en su informe de agosto, publicado el 13 de octubre. La señal que retoma esta semana la cobertura misionera es una participación menor a la histórica para el productor: recibió el 15% del precio final, frente a una referencia del 21%.
El informe permite formular una pregunta política y productiva que no se responde mirando solamente las exportaciones: cómo se transmite el valor a lo largo de la cadena. Producir la hoja, procesarla y colocar un paquete en la góndola son etapas distintas, con costos y capacidad de negociación diferentes.
La mejora exportadora no recompone por sí sola la chacra
El relevamiento de la entidad cooperativa calcula 29 meses consecutivos en rojo para la actividad, desde abril de 2024 hasta agosto de 2026. Su diagnóstico combina negocio, producción y mercado: no es una encuesta sobre el humor de los productores ni una cotización actualizada al día de publicación.
Primera Edición reconstruyó el jueves 15 de octubre el contraste entre una mejora de los ingresos por exportaciones y la persistencia del deterioro primario. La tonelada de hoja verde rondó los $280.000 en agosto, contra una referencia de aproximadamente $560.000 a precios constantes para los últimos cinco años. El precio nominal aislado no describe la capacidad de pagar los costos de una explotación.
El mismo seguimiento local informa una caída de la producción en los últimos doce meses y una mejora del valor exportado. Esos movimientos no son incompatibles: facturar más en el exterior no implica que cada productor venda más volumen o reciba una mejora proporcional por su hoja.
El conflicto está en la distribución, no sólo en la góndola
La lectura de La Red es que la distancia entre el precio final y el ingreso primario pone en discusión quién puede absorber los costos y quién puede trasladarlos. La comparación con la propia historia de la yerba es más informativa que enfrentar su participación con la de un producto sin procesamiento equivalente.
También importa no confundir el 85% restante con una ganancia de los demás eslabones. Allí intervienen secado, estacionamiento, molienda, envases, transporte, comercialización y otros costos. La caída de la participación primaria abre una discusión sobre precios y condiciones de compra; no prueba por sí sola un beneficio neto extraordinario de un actor identificado.
Los próximos precios efectivamente pagados, los plazos de cobro y las decisiones de las cooperativas y compradores permitirán seguir esa disputa. La continuidad del tema en Contracampo se apoya en un problema productivo abierto, sin afirmar una pérdida de cobertura nacional que no fue medida.
Fuentes: Coninagro, informe publicado el 13/10, período agosto; Primera Edición, seguimiento misionero del 15/10. La cobertura local utiliza el mismo relevamiento; no es otra medición. Se excluye una estimación oficial de pérdidas acumuladas cuyo método no pudo verificarse.