El Ministerio de Economía aprobó en octubre el plan de acción y el presupuesto 2026 de EDUC.AR Sociedad Anónima Unipersonal. La Resolución 1755/2026, firmada el 5 y publicada el 7 de octubre, fija las previsiones de la empresa vinculada a la Secretaría de Educación del Ministerio de Capital Humano.
La norma estima ingresos operativos por $600 millones y gastos operativos por $58.797.627.013. La diferencia arroja un déficit operativo previsto de $58.197.627.013. Ese saldo no debe confundirse con el resultado financiero del presupuesto completo, que la misma resolución proyecta positivo.
Por qué los resultados no son intercambiables
Los ingresos corrientes previstos ascienden a $59.254.901.298 y los gastos corrientes a $58.978.627.013. El ahorro económico resultante es de $276.274.285. Ese conjunto presupuestario es más amplio que la comparación de ingresos y gastos operativos.
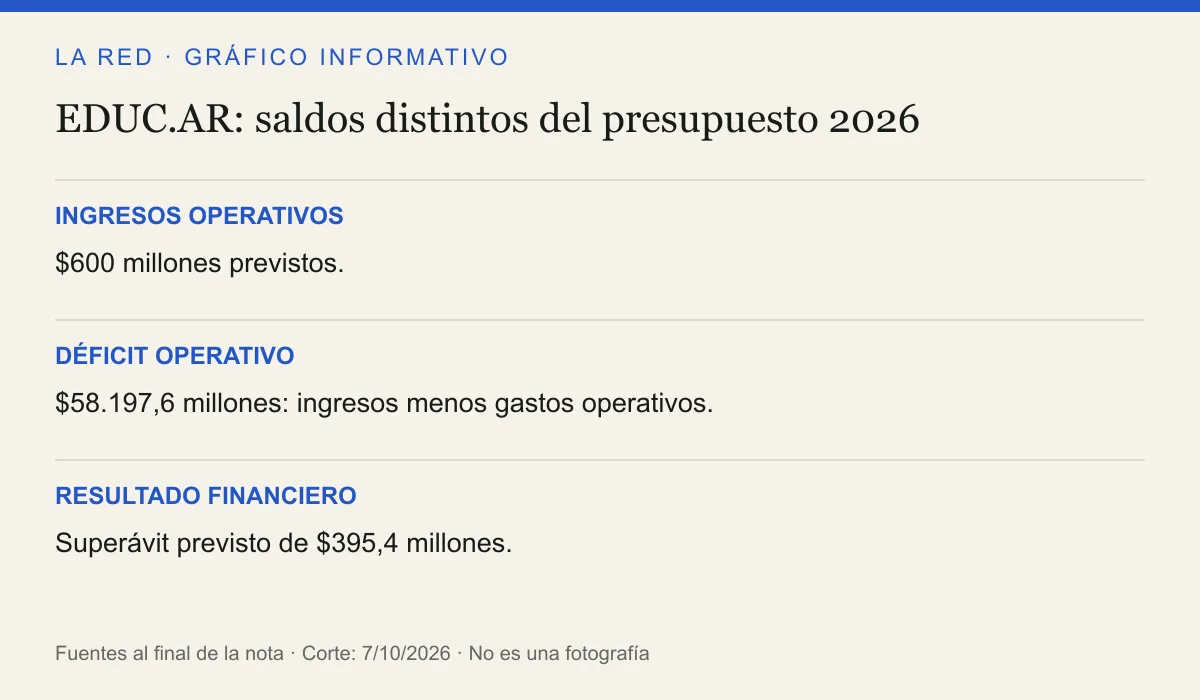
Al incorporar recursos de capital por $2.419.115.651 y gastos de capital por $2.300 millones, el cálculo financiero termina en un superávit esperado de $395.389.936. Usar sólo el déficit operativo para afirmar una pérdida financiera de igual magnitud omitiría partidas que el propio acto diferencia.
Aprobación tardía no equivale a ejecución comprobada
El dato temporal verificable es que el presupuesto para el ejercicio 2026 se aprueba cuando ya transcurrieron nueve meses del año. Las fuentes revisadas no permiten atribuir una causa específica a ese calendario ni determinar qué gasto se ejecutó antes de esta resolución.
El seguimiento deberá cotejar la ejecución y los resultados de los programas con esas previsiones. El acto presupuestario no acredita por sí solo un recorte nuevo de servicios, una mejora educativa o un balance final de pérdidas. Esta edición informa las cuentas aprobadas y sus distintos saldos, no resultados observados.
Fuentes y créditos
- Boletín Oficial · Resolución 1755/2026, publicada el 7/10
- Derecho en Zapatillas · lectura del Boletín Oficial del 7/10
Resolución completa y comentario jurídico completo dependiente de ella. Las cifras son previsiones aprobadas, no ejecución auditada. Se distingue el resultado operativo del financiero y no se atribuye toda diferencia a una partida de transferencias no cotejada en anexos. La publicación del acto es del 7/10, firmado el 5/10. Excepción institucional sin rostro decorativo: el presupuesto empresarial es el protagonista.
Collage conceptual original de La Red, asistido por IA. Sin protagonista personal central: imágenes conceptuales del tema. Los recortes de contexto no documentan el acontecimiento actual.