El Ministerio de Economía fijó en $27.200 millones el límite anual para recuperar determinados créditos fiscales de IVA de empresas de servicios públicos. La Resolución 1759/2026, firmada el 5 de octubre y publicada el 7, alcanza créditos acumulados durante 2025 y períodos anteriores que cumplan las condiciones y no hayan quedado comprendidos en límites previos.
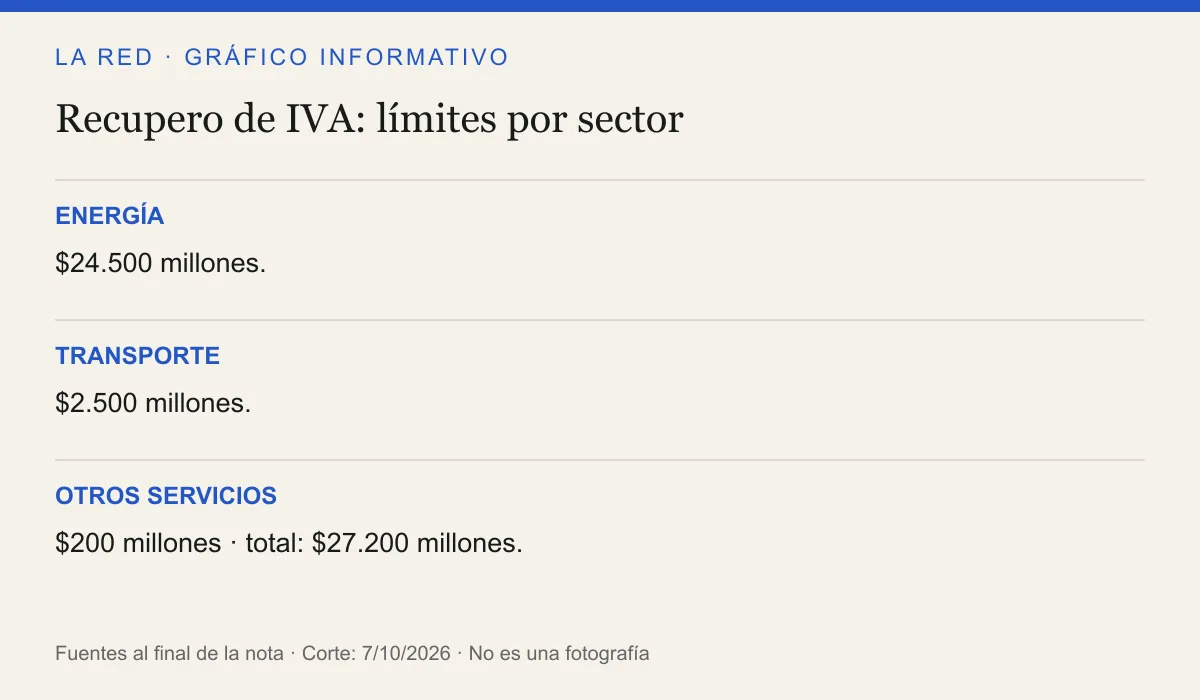
La distribución asigna $24.500 millones a energía, $2.500 millones a transporte y $200 millones al resto de los servicios. Energía concentra la mayor parte del cupo, pero los montos establecidos no prueban que se haya transferido ya ese dinero a empresas específicas.
Quiénes pueden solicitarlo
El régimen comprende prestadores cuyos precios o tarifas se reducen por subsidios, compensaciones o apoyos del Estado nacional. La resolución fija el límite dentro del mecanismo de recupero de créditos fiscales; las solicitudes deben cumplir las condiciones y procedimientos correspondientes.
Un crédito fiscal acumulado no es lo mismo que una rebaja nueva del impuesto cobrado al consumidor. Esta decisión no modifica la alícuota general del IVA ni establece una devolución directa y automática a los hogares.
El cupo necesita contrastarse con las solicitudes
Para evaluar el alcance efectivo habrá que conocer qué solicitudes se admiten y qué importes se recuperan. El tope habilita una capacidad máxima, no certifica su utilización completa ni identifica por sí solo el resultado financiero de cada compañía.
La decisión forma parte de las relaciones fiscales entre el Estado y prestadores sujetos a compensaciones. Su efecto concreto sobre las cuentas de las empresas debe separarse del precio final de los servicios: las fuentes revisadas no acreditan una baja de tarifas derivada de esta resolución.
Fuentes y créditos
- Boletín Oficial · Resolución 1759/2026, publicada el 7/10
- Derecho en Zapatillas · lectura del Boletín Oficial del 7/10
Resolución completa y comentario jurídico completo que depende de la publicación oficial. Los montos son topes, no desembolsos efectivos ni beneficiarios individuales verificados. Se respeta el alcance temporal 2025 y anteriores elegibles no incluidos previamente. No modifica la alícuota general del IVA. Excepción institucional: el régimen tributario no tiene un protagonista personal central.
Collage conceptual original de La Red, asistido por IA. Sin protagonista personal central: imágenes conceptuales del tema. Los recortes de contexto no documentan el acontecimiento actual.