Patricia Bullrich pidió este jueves que las pymes puedan pagar el Impuesto al Valor Agregado (IVA) cuando cobran sus facturas y que se acelere la devolución de los saldos a favor. La jefa del bloque de La Libertad Avanza en el Senado volvió a reclamar cambios tributarios, esta vez con una lista de medidas sobre los tiempos del dinero que entra y sale de las empresas.
El planteo apunta al capital de trabajo: el dinero que una firma necesita para comprar insumos, pagar salarios y sostener la actividad mientras espera que sus clientes le paguen. Bullrich propuso además actualizar los mínimos de retenciones y percepciones y establecer un mínimo no imponible para las cargas sociales. En el mensaje difundido en sus redes, presentado por Infobae y El Cronista, sostuvo que no busca “cambiar el rumbo”.
Lo que ya permite el régimen de pymes
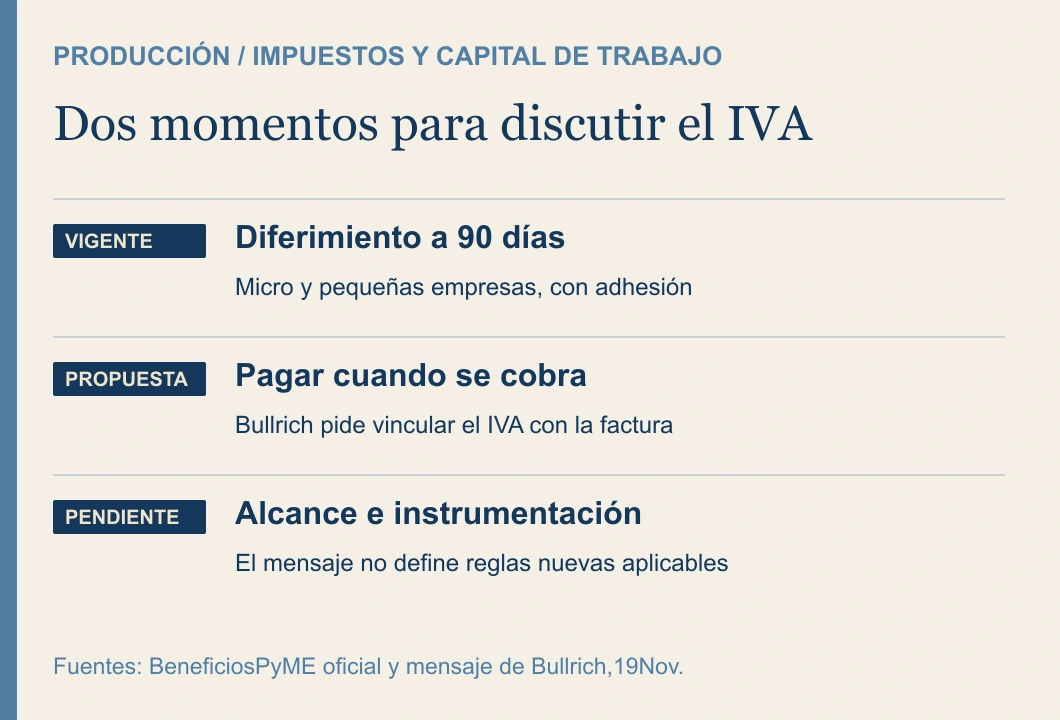
La discusión parte de un beneficio vigente. La guía oficial de Economía permite a micro y pequeñas empresas solicitar el pago diferido del IVA, conocido como IVA a 90 días. Requiere inscripción y aprobación; la declaración jurada sigue siendo mensual. El vencimiento del pago se traslada al segundo mes siguiente al de su vencimiento original.
Ese plazo se cuenta con un calendario tributario. Bullrich propone relacionar el pago con el cobro efectivo de la factura: son mecanismos distintos, porque una venta puede cobrarse antes o después de aquel vencimiento. El mensaje no especifica qué empresas quedarían alcanzadas, cómo se verificaría cada cobro ni qué regla reemplazaría al régimen vigente.
Reintegros y cargas, otra discusión para Economía
La devolución más rápida de saldos a favor y la revisión de retenciones y percepciones también modifican la disponibilidad de fondos de las empresas. En cargas sociales, la senadora reclama un mínimo no imponible, sin presentar en ese mensaje un monto ni una estimación del efecto fiscal. Son propuestas que demandan definiciones del área económica, conducida por Luis Caputo, y de la administración tributaria.
Bullrich vincula esos cambios con producir, invertir y generar empleo. Las declaraciones exponen ese objetivo político; no prueban un resultado sobre contrataciones ni anuncian beneficios que las firmas ya puedan aplicar. El alcance de una eventual medida y su instrumentación permitirán comprobar si el reclamo se convierte en una modificación de las condiciones de trabajo de las pymes.
Fuentes
- Infobae, declaraciones tributarias de Bullrich
- Cronista, mismas declaraciones de Bullrich
- Economía, guía completa BeneficiosPyME; apartado IVA90días como contraste del régimen
Portada adaptada de un retrato de Patricia Bullrich de Gobierno argentino, 2024. CC BY 4.0. Recorte, virado y montaje.